 Yayımlandı 16 Haz 2026
 9 dk okuma
 31 görüntülenme

IRS denetçisi masanın üzerinden bir kağıdı uzatır: "47.000 dolarlık kesinti talebinizi reddediyoruz. Bu giderleri beyan ettiniz, ancak makbuzlar nerede?" Bu senaryo her yıl binlerce kez yaşanır ve işletme sahiplerini işlemleri bellekten yeniden oluşturmaya çalışırken çaresiz bırakır. Suçlu: Eksik veya yetersiz kaynak belgeler. Kaynak belgelerin önemini — ve 2026'nın dijital öncelikli ortamında bunların nasıl yönetileceğini — anlamak, finansal bütünlüğünüzü korur, muhasebe süreçlerini kolaylaştırır ve işletmenizi her an denetime hazır tutar.
Kaynak belge tam olarak nedir?
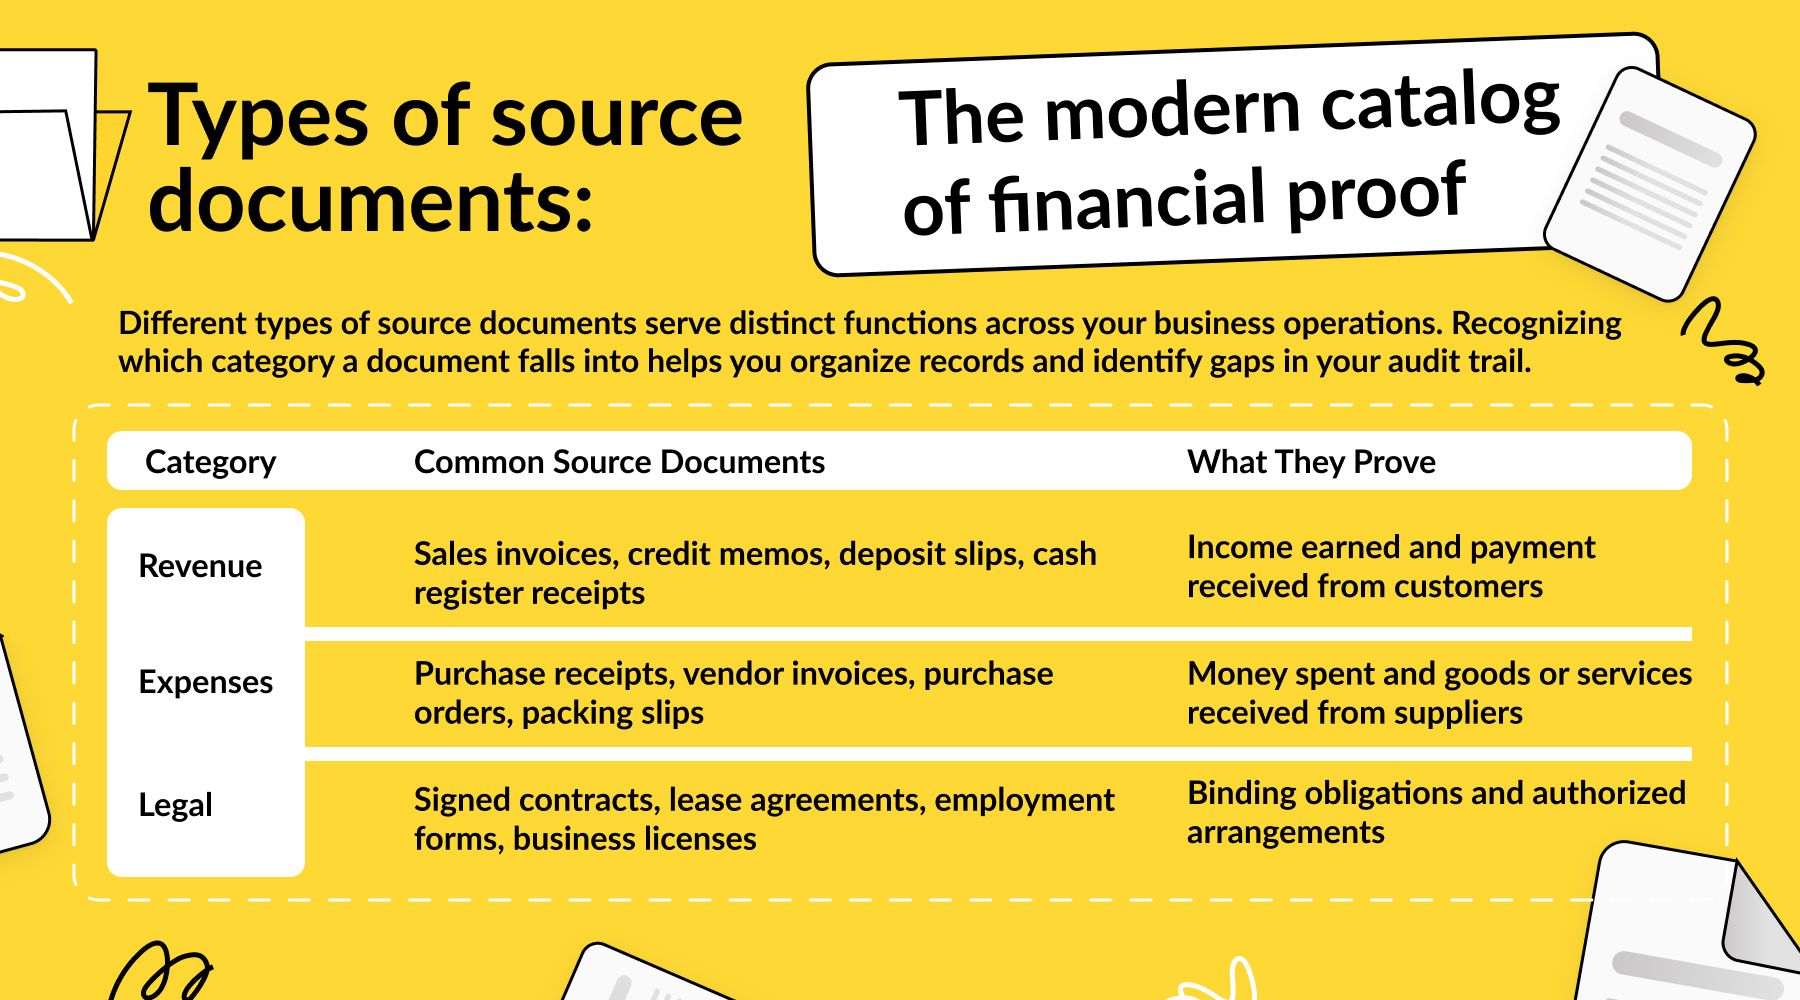
Muhasebeciler kaynak belgeyi tanımlarken, herhangi bir iş işleminin ilk giriş noktası olan özgün belgeyi kastederler. Muhasebe sürecinde daha sonra oluşturulan özet veya defter kayıtlarının aksine, bu belgeler bir finansal işlemin gerçekleştiğini kanıtlayarak çürütülemez bir kanıt zinciri oluşturur.
Her meşru kaynak belge, 5 Temel Unsur olarak bilinen beş kritik öğeyi içermelidir: Kim — işlemdeki taraflar (alıcı ve satıcı), Ne — el değiştiren şey (belirli mal veya hizmetler), Nerede — işlemin gerçekleştiği yer (vergi yetki alanı açısından önemli), Ne Zaman — tarih ve saat damgası ve Neden — işlemin amacı ve işletmeye nasıl hizmet ettiği. Bu beş öğenin tamamı mevcut ve doğrulanabilir olmadığında, belge muhasebe veya denetim açısından geçerliliğini yitirir.
Bu ayrım önemlidir; çünkü banka ekstreleri, kredi kartı özetleri ve muhasebe yazılımı kayıtları birer ikincil kayıttır. Bu kayıtlar paranın hareket ettiğini gösterir; ancak işlemin iş amacını ya da niteliğini kanıtlamaz — oysa denetçiler kesintilerinizi incelerken tam da bunu talep eder.
2026'da kaynak belgelerin büyük çoğunluğu PDF olarak ulaşır: tedarikçilerden gelen faturalar, satıcılardan alınan makbuzlar, iş ortaklarıyla yapılan sözleşmeler. Bu dosyaları güvenilir bir PDF okuyucuda açmak, alındıkları anda bu beş öğeyi doğrulamanızı sağlar; işlem henüz tazeyken ve düzeltilebilirken eksik belgeleri fark etmenize imkân tanır.
Kaynak belgelerin işletmeniz için önemli olmasının 5 nedeni
Kaynak belgelerin neden önemli olduğunu anlamak, her işleme yaklaşım biçiminizi dönüştürür. Bu belgeler beş kritik koruma sağlar:
Denetim koruması
"Makbuzu yoksa gerçekleşmemiştir" kuralı her vergi denetimini yönetir. IRS denetçileri basit bir ilkeyle hareket eder: mükellefler, talep ettikleri işlemlerin gerçekleştiğini kanıtlamak zorundadır. 5 Temel Unsuru gösteren özgün kaynak belgeler olmadan, denetçiler fiili meşruiyetten bağımsız olarak kesintileri reddeder. Denetim sırasında giderleri bellekten veya ikincil kayıtlardan yeniden oluşturmak hiçbir ağırlık taşımaz.
Vergi uyumu
Vergi otoriteleri, beyannamenizde talep ettiğiniz her kesinti ve vergi kredisini destekleyen belgeleri zorunlu kılar. Ofis malzemelerini gider yazıyor veya araştırma kredisi talep ediyor olun, ispat yükü tamamen size aittir. Düzgün kaynak belgeler, vergisel tutumunuzu umut dolu bir iddiadan belgelenmiş bir olguya dönüştürür.
Doğruluk
Doğru kaynak belgeler, Genel Muhasebe Defteri kayıtlarıyla çapraz doğrulama yapılmasını sağlayarak tutarsızlıkların birikmeden önce tespit edilmesine yardımcı olur. Bir veri girişi hatası 1.500 dolarlık gideri kaydederken özgün fatura 1.050 dolar gösteriyorsa, kaynak belge hatayı ortaya çıkarır. Defter kayıtlarını orijinallerle mutabık kılma becerisi, zincirleme hataların önüne geçer.
Şeffaflık
Yatırımcılar, borç verenler ve paydaşlar, sermaye taahhüdünden önce finansal sağlığı doğrulamak ister. Eksiksiz kaynak belgeler, disiplinli finansal kontrolleri kanıtlayarak güven inşa eder. Bir banka kredi başvurunuzu incelerken, talep üzerine destekleyici belgeleri sunabilmek operasyonel olgunluğun işaretini verir.
Kaynak belgeler, her iş kararının tam ve şeffaf bir kaydını sunmak için kullanılabilir. Tedarikçi ödemelerini veya yatırımcı dağıtımlarını takip etseniz de, dijital olarak erişilebilir orijinallere sahip olmak, paydaşların iddiaları bağımsız biçimde doğrulamasına olanak tanır.
Dolandırıcılığın önlenmesi
Kaynak belgeler, "hayalet" ödemeleri, sahte tedarikçileri ve zimmet planlarını neredeyse imkânsız kılan bir kağıt izi oluşturur. Her gider meşru iş amacını gösteren eşleşen bir fatura gerektirdiğinde, çalışanlar sahte işlemler uyduramaz. Sertifikalı Dolandırıcılık Denetçileri Derneği'ne göre, düzgün belgeleme, iç dolandırıcılığa karşı bir numaralı önleyici kontrol olarak öne çıkmaktadır.
Kaynak belgeler, işlemden muhasebe defterine kesintisiz bir gözetim zinciri kurarak hem iç hem dış dolandırıcılık girişimlerini gün yüzüne çıkarır. Denetim durumunda, bu belge izi savunulabilir bir konumu savunulamaz olandan ayıran şeydir.