Schritt für Schritt: So füllen Sie ein Quittungsbuch aus
Arbeiten Sie die Quittungsseite chronologisch von oben nach unten durch – von der Kopfzeile bis zur Unterschriftenzeile –, damit nichts ausgelassen wird.
Schritt 1: Datum und Quittungsnummer eintragen
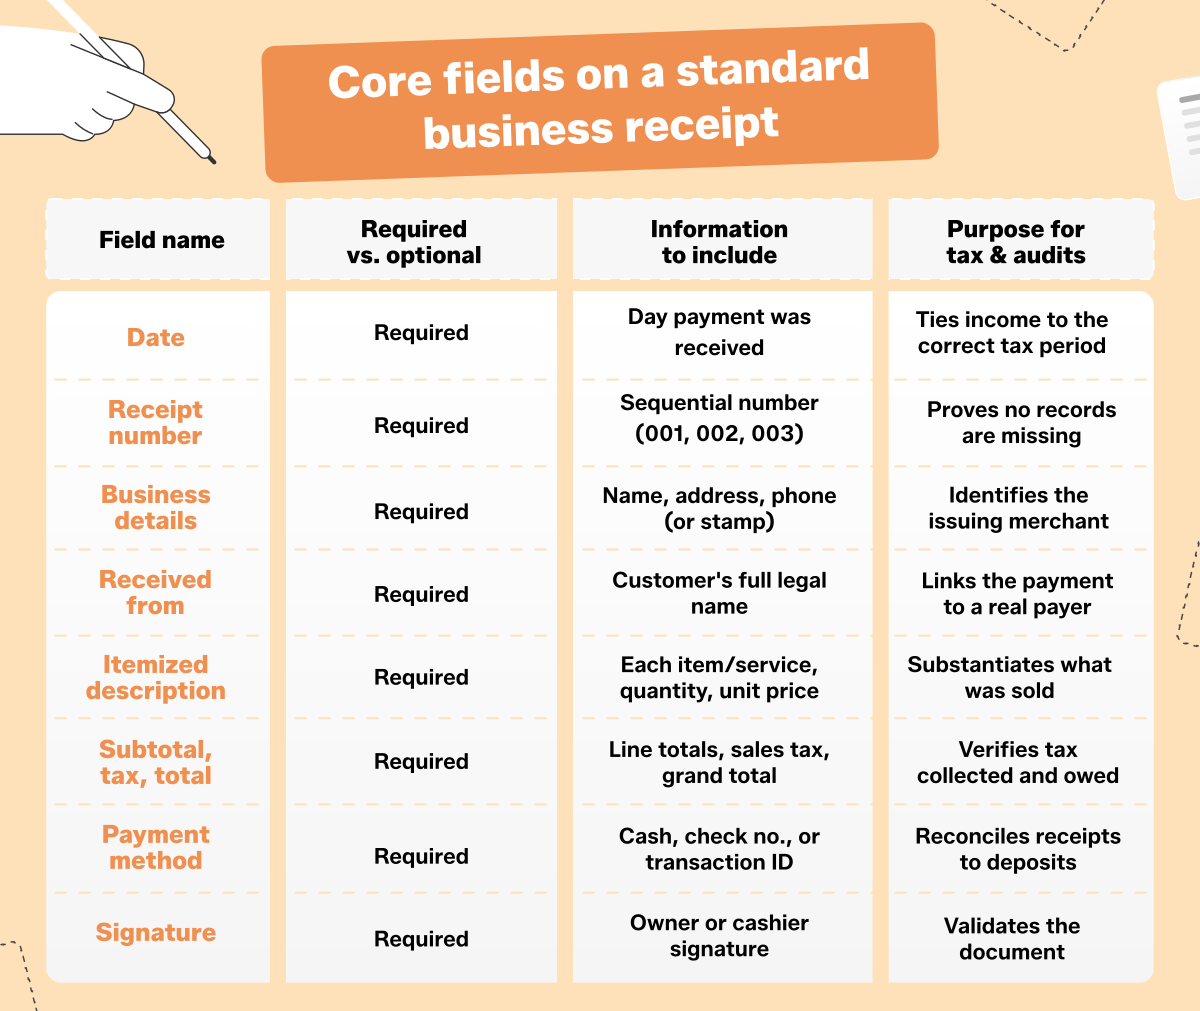
Tragen Sie das Datum des Zahlungseingangs oben auf dem Beleg ein. Prüfen Sie anschließend die Quittungsnummer – diese müssen streng in chronologischer Reihenfolge bleiben. Wenn Ihr Buch keine vorgedruckten Nummern hat, tragen Sie diese selbst in einer sauberen numerischen Abfolge ein (001, 002, 003) und verwenden Sie keine Nummer doppelt oder lassen Sie eine aus. Konsequente Datierung und Nummerierung ermöglichen es Ihnen (und einem Prüfer), den Tagesumsatz später zu rekonstruieren; eine Lücke in der Abfolge wirkt wie ein versteckter oder gelöschter Umsatz, selbst wenn die Ursache harmlos war.
Füllen Sie den oberen Bereich mit Ihrem Unternehmensnamen, Ihrer Adresse und Telefonnummer in der Kopfzeile aus (ein eigener Firmenstempel beschleunigt dies und sorgt für Lesbarkeit). Neben „Empfangen von“ tragen Sie den vollständigen bürgerlichen Namen des Kunden ein – keine allgemeinen Bezeichnungen wie „Barkunde“ –, da vage Zahlernamen zu den ersten Dingen gehören, die ein Prüfer beanstandet. Handelt es sich um einen Verkauf an ein Unternehmen, fügen Sie dessen Firmennamen und, sofern relevant, eine Bestellnummer oder Kontonummer hinzu, damit die Quittung sowohl Ihren als auch den Aufzeichnungen des Kunden zugeordnet werden kann.
Schritt 3: Waren, Dienstleistungen und Mengen einzeln aufführen
Führen Sie in der mittleren Tabelle jeden Artikel oder jede Dienstleistung in einer eigenen Zeile auf. Seien Sie präzise: „3 × Reparatur individueller Holzstühle“ erzählt eine weit klarere Geschichte als ein einzelnes Wort wie „Reparaturen“. Multiplizieren Sie die Menge mit dem Einzelpreis, um die Zeilensumme zu berechnen, und halten Sie Ihre Beschreibungen detailliert genug, damit die Quittung auch Monate später noch verständlich ist. Detaillierte Einzelpositionen helfen Ihnen und Ihrem Kunden auch dabei, Streitigkeiten schnell zu klären – wenn jemand eine Berechnung in Frage stellt, klären klare Beschreibungen und Mengenangaben die Sache, ohne andere Aufzeichnungen heranziehen zu müssen.
Schritt 4: Zwischensumme, Steuern und Gesamtbetrag berechnen
Führen Sie die Berechnung nun in einer einfachen Abfolge durch:
- Addieren Sie alle Zeilensummen, um die Zwischensumme zu erhalten.
- Fügen Sie etwaige lokale Umsatzsteuer, Versandkosten oder Servicegebühren hinzu.
- Ziehen Sie etwaige Rabatte oder bereits geleistete Vorauszahlungen ab.
Geben Sie den Endbetrag klar an: Gesamtbetrag = Zwischensumme + Steuern + Gebühren − Rabatte. Überprüfen Sie die Rechnung, bevor Sie etwas abtrennen.
Schritt 5: Zahlungsmethode angeben und unterschreiben
Kreuzen Sie das entsprechende Kästchen für die Zahlungsart an: Bargeld, Scheck (tragen Sie die Schecknummer zur Nachverfolgung ein) oder Karte/Überweisung (notieren Sie die Transaktions-ID). Lassen Sie abschließend den Inhaber oder Kassierer die Unterschriftenzeile unterzeichnen, um das Dokument zu bestätigen. Eine nicht unterzeichnete Quittung ist ein unvollständiger Beleg. Die Angabe der Zahlungsmethode ist auch bei der Kontenabstimmung wichtig: Sie ermöglicht es Ihnen, jede Quittung mit Ihrer Bargeldkasse, Bankeinzahlungen und Kartenabrechnungen abzugleichen, damit die Summen am Tagesende stimmen.
Durchschlaghandhabung, Farbcodierung und Stornierungsprotokoll
Das Kennen der Felder ist nur die halbe Miete. Die physische Handhabung eines Quittungsbuchs – und die Art, wie Sie Fehler korrigieren – entscheidet darüber, ob Ihre Bücher sauber sind oder zur Prüfungsquelle werden.
Die Regel der Papptrennkarte (Verhinderung von Durchdrücken)
Moderne Quittungsbücher verwenden NCR-Papier (kein Kohlepapier erforderlich), das mit einem mikroverkapselten Farbstoff beschichtet ist, der auf den Druck eines Kugelschreibers reagiert. Das ist praktisch – bis Sie die steife Papptrennkarte vergessen. Wenn Sie auf der oberen Seite schreiben, ohne die Pappe hinter den aktuellen Durchschlag- (oder Dreifach-)Satz zu schieben, überträgt sich der Stiftdruck direkt auf die nächsten 5 bis 10 leeren Seiten und ruiniert einen großen Teil des Blocks. Schieben Sie die Trennkarte mit jeder neuen Quittung weiter.
Farbcodierung: Wer erhält welche Kopie?
Mehrteilige Blöcke verwenden Farben, um jede Kopie an den richtigen Empfänger weiterzuleiten:
- 2-teilige (Doppel-)Blöcke:
- Weißes Blatt (Original): wird dem Kunden direkt als Kaufnachweis ausgehändigt.
- Gelbes Blatt (Durchschlag): verbleibt im Block für die Buchhaltung des Händlers.
- 3-teilige (Dreifach-)Blöcke:
- Weißes Blatt (Original): wird dem Kunden ausgehändigt.
- Gelbes Blatt: geht an die interne Buchhaltung.
- Rosa Blatt: ist dauerhaft im Block für das physische Steuerarchiv befestigt.
So stornieren Sie eine Quittung korrekt für Steuerprüfungen
Wenn Sie eine Quittung stornieren müssen, widerstehen Sie dem Impuls, die Seite herauszureißen – das Entfernen eines Belegs unterbricht die numerische Abfolge und erregt bei einer IRS- oder staatlichen Steuerprüfung sofort Verdacht. Befolgen Sie stattdessen das korrekte Korrekturverfahren:
- Reißen Sie keine Seiten heraus.
- Ziehen Sie eine große diagonale Linie über die Vorderseite der Quittung.
- Schreiben Sie „STORNO“ deutlich in fetter Tinte auf Original und Durchschlag.
- Heften Sie die Originalkundenkopie zurück über den Durchschlag im Block, damit ein Prüfer sehen kann, dass jede Nummer erfasst ist.
Wenn ein Kunde die Originalkopie einer Quittung, die Sie nachträglich stornieren müssen, bereits mitgenommen hat, vermerken Sie die Korrektur auf dem zurückbehaltenen Durchschlag und verweisen Sie auf die Ersatzquittungsnummer, damit beide Aufzeichnungen eindeutig aufeinander verweisen. Das Leitmotiv ist Transparenz: Ein Prüfer sollte jeder Nummer im Buch folgen können – einschließlich der Fehler –, ohne eine einzige Lücke zu finden.
Wie lange sollten Sie ausgefüllte Quittungsbücher aufbewahren?
Aufbewahrungsfristen haben ihren Grund. Kleinunternehmen und Selbstständige sollten ausgefüllte physische Quittungsbücher mindestens 3 bis 7 Jahre lang aufbewahren, je nach lokalem Steuerrecht. Als allgemeine Orientierung empfiehlt die IRS, Verkaufsaufzeichnungen in Standardfällen 3 Jahre und bei Verlustgeltendmachungen bis zu 7 Jahre aufzubewahren. Im Zweifelsfall wählen Sie die längere Aufbewahrungsfrist – Lagerung ist günstig im Vergleich zu einem nicht anerkannten Abzug.
Bewahren Sie ausgefüllte Bücher an einem trockenen, geordneten Ort auf – idealerweise in Datumsreihenfolge –, damit eine bestimmte Transaktion in Minuten statt Stunden gefunden werden kann. Viele Inhaber fotografieren oder scannen ausgefüllte Seiten auch als digitales Backup; NCR-Papier kann im Laufe mehrerer Jahre verblassen, und ein klarer Scan sichert die Aufzeichnung auch dann, wenn die physische Tinte nachlässt. Wenn Sie diese Scans durch PDF-OCR laufen lassen, werden die Bilder in durchsuchbaren Text umgewandelt, sodass Sie jede Transaktion nach Name oder Betrag finden können, ohne das gesamte Buch durchblättern zu müssen. Die einfache Gewohnheit, jedes fertige Buch mit dem Datumsbereich auf dem Einband zu archivieren, verwandelt jahrelange Quittungen in einen durchsuchbaren, prüfungsfertigen Nachweis.
Fazit
Ein Quittungsbuch Seite für Seite korrekt auszufüllen verwandelt eine Schublade voller loser Zettel in einen prüfungsfertigen Nachweis. Ein Quittungsbuch gut zu führen erfordert konsequente Aufmerksamkeit für Einzelpositionen, die korrekte Verwendung der schützenden Pappunterlage und die strikte Einhaltung der fortlaufenden Nummerierung. Halten Sie Ihre Durchschlagkopien intakt und Ihre Stornierungen korrekt gekennzeichnet, und die Steuerzeit wird zur Angelegenheit des Durchblätterns eines geordneten Blocks statt zur Rekonstruktion fehlender Aufzeichnungen. Wenn Sie lieber digitale Quittungen ausstellen möchten, bietet OnlyDoc eine Bibliothek von kostenlosen PDF-Vorlagen, die Sie mit derselben prüfungsfreundlichen Sorgfalt ausfüllen, speichern und archivieren können.
 Veröffentlicht 16.09.2026
 12 Min. Lesezeit
 Aufrufe: 84